
Por Antônio José Vital — Colunista de Direito do Consumidor
Antes de tudo, é preciso entender que a maior parte dos contratos de compra de veículo financiado é feita na modalidade de alienação fiduciária.
Mas, afinal, o que é alienação fiduciária?
A alienação fiduciária de veículo é um contrato em que você transfere a propriedade legal do automóvel para o banco ou financeira como garantia de um empréstimo ou financiamento.
Traduzindo: o consumidor escolhe um carro, novo ou usado, e, se não possuir recursos para a compra à vista, toma empréstimo de um agente financeiro que fica com a propriedade do bem, inclusive com a restrição no campo de observações do documento do veículo, com o nome da instituição financeira.
Do ponto de vista legal, alienação fiduciária quer dizer que o comprador do carro exerce a posse do veículo, mas o bem pertence à instituição financeira. Se o devedor não cumprir com suas obrigações, o carro alienado pode ser alvo de busca e apreensão.
A modalidade de alienação fiduciária de veículo oferece maior segurança jurídica para as instituições financeiras, o que se traduz diretamente em uma oferta de crédito mais ampla, juros menores e prazos mais longos para o consumidor.
Atenção! Cuidado ao atrasar o pagamento
Nem sempre os contratos com alienação fiduciária de bens como forma de garantia de pagamento serão cumpridos corretamente pelo devedor e pelo credor. Na situação em que o devedor é inadimplente, as leis específicas protegem o credor da perda de dinheiro.
O principal risco da alienação fiduciária está justamente em uma das características que tornam essa modalidade de garantia atrativa do ponto de vista financeiro.
Ao utilizar um bem como garantia de uma dívida, sua propriedade fica vinculada ao credor até que o débito seja totalmente quitado, enquanto o devedor/consumidor permanece com a posse e pode continuar utilizando o bem.
Na prática, isso significa que, se houver inadimplência, como no caso do não pagamento das parcelas de um financiamento bancário, o credor poderá tomar as medidas previstas em lei para recuperar o valor devido, inclusive com a venda do bem oferecido em garantia.
O processo é bem mais rápido que uma execução por inadimplência em outras modalidades de financiamento, e a retomada do veículo pode ocorrer rapidamente. Isso leva o consumidor inadimplente a arcar com custos altos e a ser privado da posse do bem: é a busca e apreensão.
Para dar ainda mais agilidade ao processo de retomada do bem, o Provimento nº 196/2025, do Conselho Nacional de Justiça (CNJ), com validade confirmada pelo Supremo Tribunal Federal, permite ao credor retomar veículos ou equipamentos direto em cartório, sem precisar de um processo na justiça.
Vale ressaltar que, enquanto a dívida não for integralmente paga, o devedor não possui a propriedade plena do bem e, em caso de inadimplência, poderá perdê-lo para a quitação da obrigação.
Paguei a última parcela! E aí?
A quitação da última parcela de um financiamento não encerra, por si só, todos os procedimentos relacionados ao bem financiado. Quando existe alienação fiduciária, é necessário que ocorra a chamada baixa do gravame, registro que indica que o veículo deixou de estar vinculado à instituição financeira como garantia da dívida.
Enquanto essa restrição permanecer registrada, o proprietário poderá encontrar impedimentos para realizar determinadas operações, especialmente a venda e a transferência do veículo para terceiros. Por isso, a regularização do gravame é uma etapa importante para que o bem fique definitivamente livre do vínculo decorrente do financiamento.
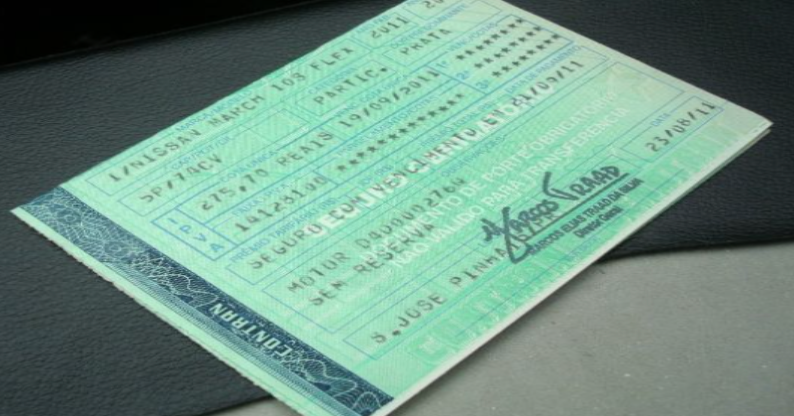
A situação também merece atenção de quem pretende adquirir um veículo usado ou seminovo. Antes de concluir a compra, é recomendável consultar a documentação e verificar se ainda existe algum gravame ativo. Caso o veículo continue registrado como garantia de uma operação financeira, a transferência poderá ficar condicionada à regularização dessa pendência.
Em condições normais, após a quitação integral da dívida e o cumprimento das obrigações previstas no contrato, a própria instituição financeira responsável pelo financiamento providencia a comunicação necessária para a retirada do gravame. Ainda assim, é recomendável que o proprietário acompanhe a atualização do registro e confirme se a restrição foi efetivamente excluída antes de negociar ou transferir o veículo.